La justice confirme la taxation des logements inachevés à Tel-Aviv
La commission de recours de Tel-Aviv a statué qu'un bien en gros œuvre acquis via un contrat de construction existant doit être fiscalement considéré comme un appartement résidentiel.
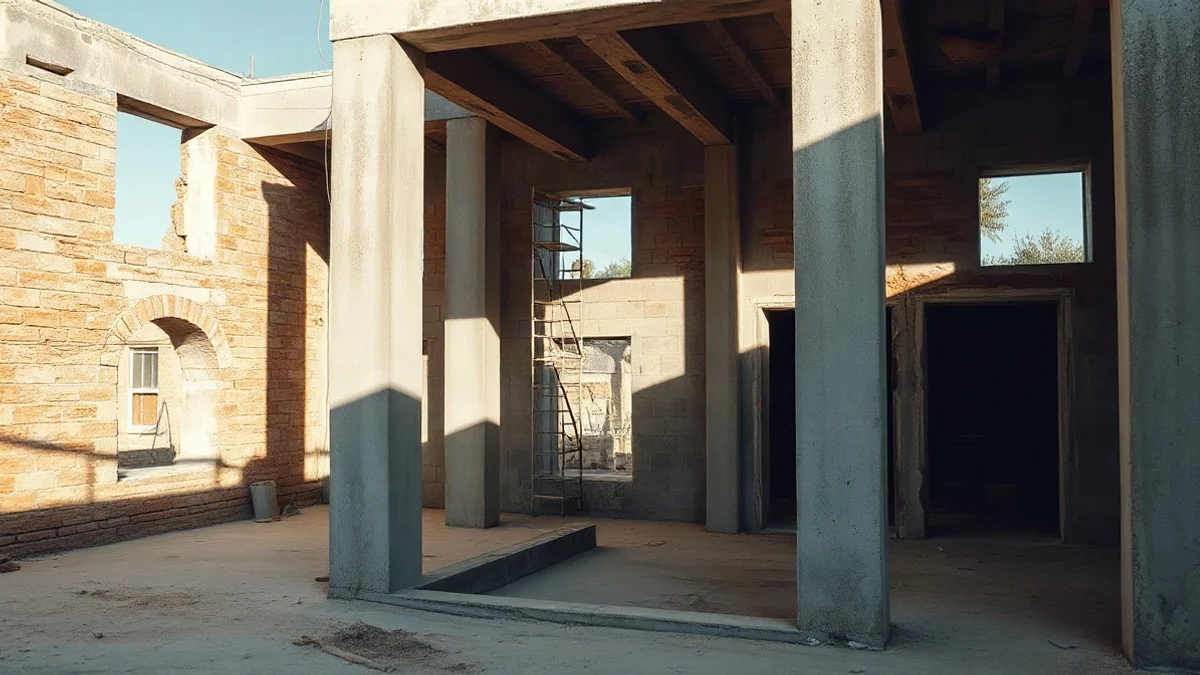
La commission de recours du district de Tel-Aviv, présidée par le juge Harry Kirsh, a rejeté à l'unanimité un recours concernant la classification fiscale de droits immobiliers dans une maison jumelée en construction. Les acquéreurs soutenaient qu'il s'agissait d'un simple gros œuvre et non d'un logement, réclamant un taux d'achat réduit de 5 %. L'administration fiscale de Hadera a toutefois classé les biens comme des appartements résidentiels soumis aux barèmes applicables aux résidences secondaires.
L'affaire trouve son origine dans l'acquisition initiale de terrains par les vendeurs Roni Biton et Yuval Aharon, qui avaient obtenu des permis pour démolir un bâtiment existant et construire une nouvelle maison jumelée. Ils avaient conclu des contrats de construction d'une valeur d'environ 4 millions de shekels par bien. Par la suite, les droits ont été cédés à David et Einat Sharvit ainsi qu'à Abraham et sa conjointe pour une contrepartie convenue de 5,5 millions de shekels par propriété. Les acheteurs ont ainsi repris les engagements contractuels des vendeurs initiaux, incluant une dette de construction existante d'un million de shekels par unité et des coûts futurs équivalents.
Définition Juridique du Logement en Construction
Le litige juridique portait sur la qualification d'un bien dont la construction n'est pas achevée au regard de la loi sur la fiscalité foncière. Les requérants arguaient qu'en l'absence d'une garantie directe de fin de travaux de la part du vendeur, le bien échappait à la définition d'un appartement. Le représentant du fisc a répliqué que le transfert de l'ensemble des contrats constituait par sa substance économique l'achat d'un appartement sur plans.
Le juge Kirsh a rappelé que le point d'équilibre jurisprudentiel réside dans le transfert d'un ensemble de droits incluant l'obligation d'achever les travaux. Dès lors que l'acquéreur n'a pas à engager de nouveaux entrepreneurs mais intègre un processus déjà structuré, la nature juridique du bien demeure celle d'un appartement résidentiel. La commission a en outre souligné que la majeure partie des sommes versées, soit environ 14,5 millions de shekels, a bénéficié directement aux vendeurs et non aux entreprises de construction, confirmant qu'il s'agissait d'un achat global.