Renouvellement urbain : l'administration fiscale précise les règles d'héritage
L'administration fiscale israélienne détaille les règles d'imposition et les avantages fiscaux pour les héritiers de seniors décédés lors de projets de renouvellement urbain.
L'administration fiscale israélienne a publié un document de position professionnelle clarifiant les droits aux avantages fiscaux pour les héritiers de personnes âgées dans les projets de renouvellement urbain (Pinui-Binui et TAMA 38), en cas de décès du propriétaire âgé en cours de projet.
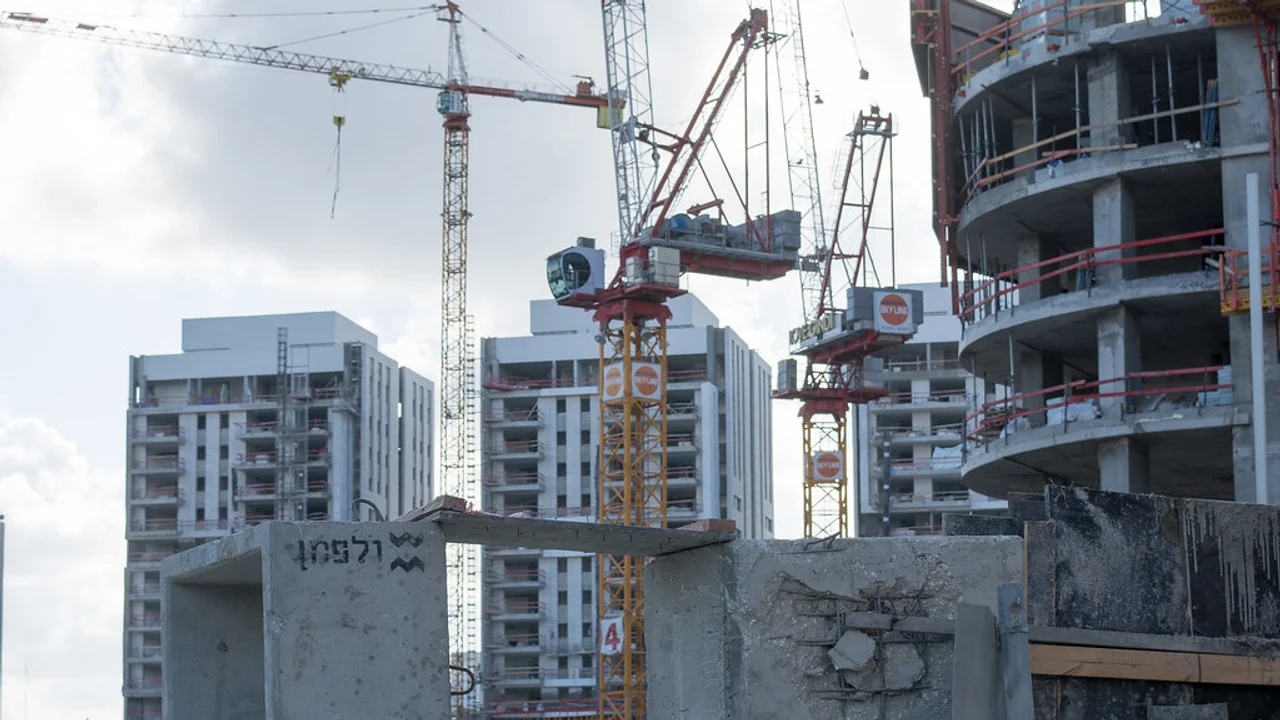
Les projets de renouvellement urbain se caractérisent par une grande complexité et une longue durée, s'étalant souvent sur plus d'une décennie. En raison de l'âge avancé de nombreux participants, les promoteurs proposent fréquemment aux résidents âgés des compensations alternatives spéciales. Celles-ci incluent l'obtention de deux petits appartements, un appartement alternatif plus une compensation financière, le transfert dans une maison de repos ou la vente de l'appartement au promoteur.
Le document aborde les scénarios où le décès survient après la signature d'un accord pour des compensations spécifiques, mais avant la date de vente officielle, moment où la transaction est finalisée sur le plan fiscal.
Selon l'administration fiscale, si le propriétaire âgé décède avant la date de vente, l'admissibilité des héritiers aux avantages fiscaux sera évaluée uniquement sur la base de leur statut personnel, les privant des avantages spécifiques aux personnes âgées. En revanche, si le décès survient après la date de vente, la transaction continuera de bénéficier des exonérations accordées aux seniors.
De plus, l'administration indique que si les héritiers et le promoteur conviennent d'un mécanisme alternatif avant la date de vente, une notification mise à jour doit être soumise aux autorités fiscales.