La Banque d'Israël durcit les règles d'aide parentale pour les prêts
La Banque d'Israël limite la prise en compte des revenus parentaux à 50 % pour les prêts hypothécaires où les parents se portent co-emprunteurs sans droits immobiliers.
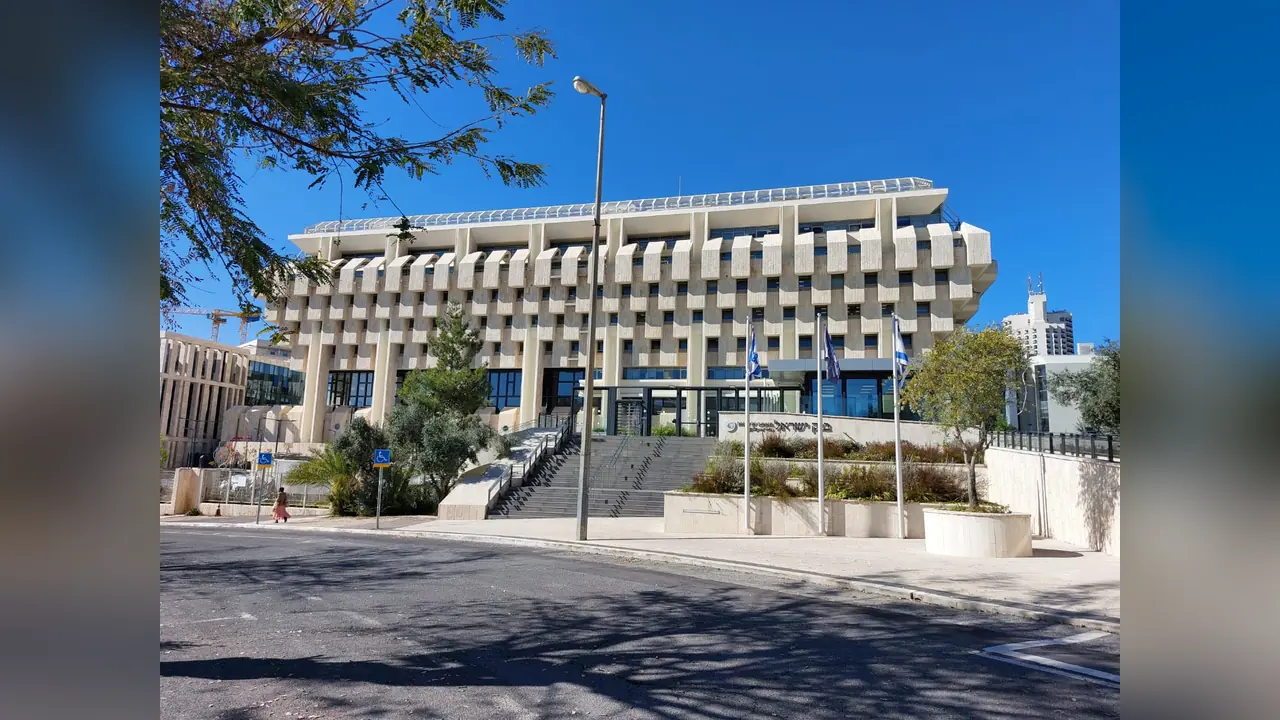
La Banque d'Israël a publié lundi des directives clarifiant et durcissant les restrictions concernant l'aide financière des parents pour l'achat d'un logement. Dans un document actualisé, la Supervision des banques a précisé que lorsqu'un parent se porte co-emprunteur du prêt hypothécaire de ses enfants et assume la totalité des mensualités sans détenir de droits sur le bien, la banque ne peut prendre en compte plus de la moitié de son revenu disponible.
Cette clarification vise le mécanisme dit de « l'inversion des emprunteurs », qui permettait aux parents de se joindre au prêt pour renforcer le dossier de leurs enfants. Jusqu'à présent, cette pratique permettait aux banques d'intégrer une part importante des revenus parentaux dans le calcul de la capacité de remboursement.
Selon la réglementation de la Banque d'Israël, la mensualité hypothécaire ne peut excéder 50 % du revenu disponible de l'emprunteur, un ratio désigné sous le sigle PTI. En pratique, au-delà de 40 % de ratio, les banques doivent immobiliser davantage de capitaux, ce qui renchérit le crédit et accroît les risques de refus.
Cette mesure devrait pénaliser particulièrement les jeunes acheteurs aux revenus temporairement modestes, ainsi que les bénéficiaires de programmes immobiliers publics subventionnés interdisant l'ajout des parents comme propriétaires. Les professionnels du secteur avertissent que ces restrictions risquent de bloquer des emprunteurs solides soutenus par leurs familles.