Tel-Aviv : rejet d'une demande de remboursement fiscal pour un penthouse
Une commission de Tel-Aviv a rejeté la demande de remboursement de 3,1 millions de shekels d'un homme d'affaires pour l'achat d'un penthouse, invoquant le principe d'intangibilité fiscale.
Une commission de recours de Tel-Aviv a rejeté la demande d'un homme d'affaires visant à obtenir un remboursement d'impôt d'environ 3,1 millions de shekels sur un penthouse de luxe acheté en 2015 pour 64 millions de shekels. Le président de la commission, le juge Harry Kirsh, a statué qu'aucune justification ne permettait de corriger tardivement l'évaluation fiscale, bien qu'un trop-perçu ait probablement été versé.
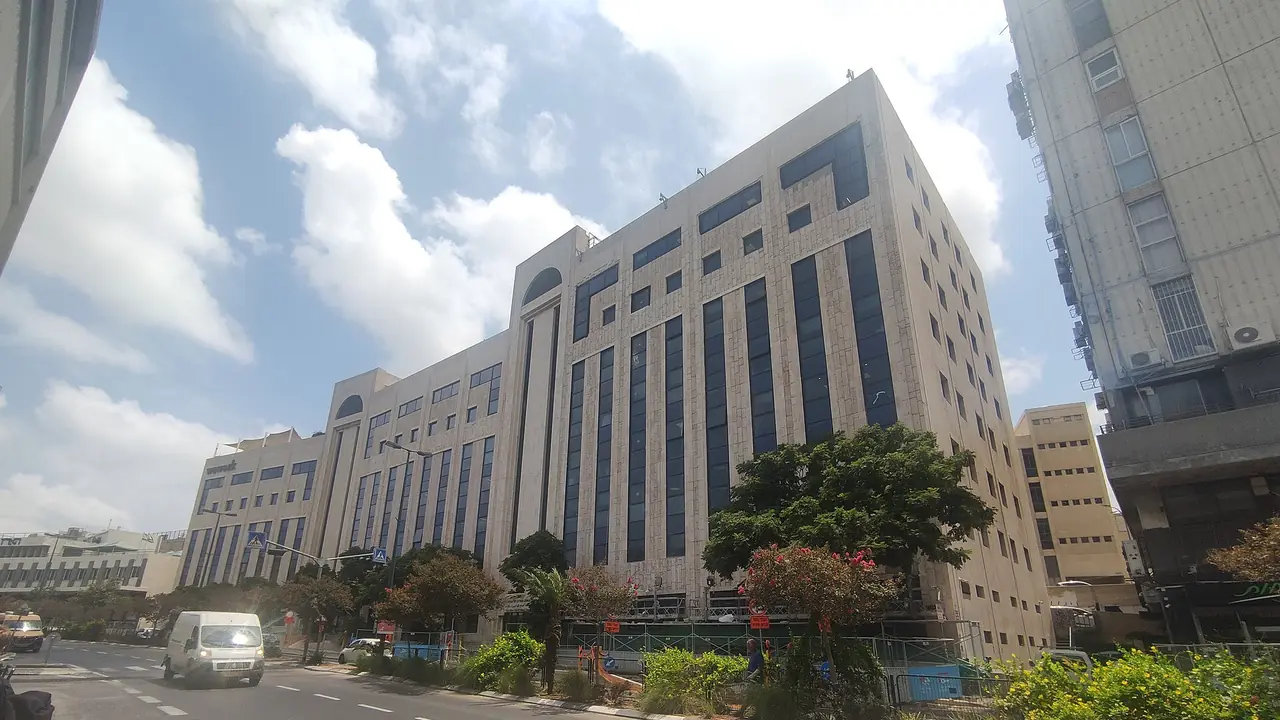
Le bien, un penthouse en duplex de 667 mètres carrés situé aux 26e et 27e étages d'une tour résidentielle de prestige, a été acquis auprès de deux membres d'un groupe d'achat. Bien que l'appartement fût à l'état brut, sans cloisons intérieures ni travaux de finition au moment de la transaction, il a été déclaré à l'administration fiscale comme un appartement résidentiel achevé. Par conséquent, l'acheteur a payé environ 6,3 millions de shekels de droits d'acquisition selon les tranches résidentielles, au lieu du taux de 5 % applicable aux droits fonciers non résidentiels.
En 2017, des représentants de l'administration fiscale ont visité la propriété et ont constaté qu'elle était inhabitable, ce qui a entraîné une rectification des évaluations d'impôt sur les plus-values des vendeurs. En juin 2020, l'acheteur a demandé à son tour une correction de sa propre imposition pour réduire la taxe à 3,2 millions de shekels, mais sa demande a été rejetée. L'acheteur a fait valoir que l'administration aurait dû actualiser sa classification de la même manière et a affirmé n'avoir pas été informé des rectifications apportées aux vendeurs.
Le représentant du fisc a soutenu que l'état du bien était connu de l'acheteur dès le départ, ce qui excluait la découverte d'un fait nouveau justifiant une correction. Le juge Kirsh a confirmé cette position, soulignant que l'acheteur avait sciemment signé une déclaration affirmant que l'appartement était achevé, notamment pour avantager les vendeurs. Le juge a noté que l'acheteur n'avait pas agi rapidement malgré un interrogatoire en 2018, concluant que le principe de l'intangibilité des bilans fiscaux devait prévaloir. Le recours a été rejeté et l'acheteur a été condamné à verser 40 000 shekels de frais de justice.