D'un capital initial aux États-Unis à la gestion de dizaines de biens immobiliers
Parti de 42 000 dollars, l'investisseur Ben Maïor gère des dizaines de biens aux États-Unis. Il privilégie la constitution d'un patrimoine pérenne aux simples calculs de rendement.
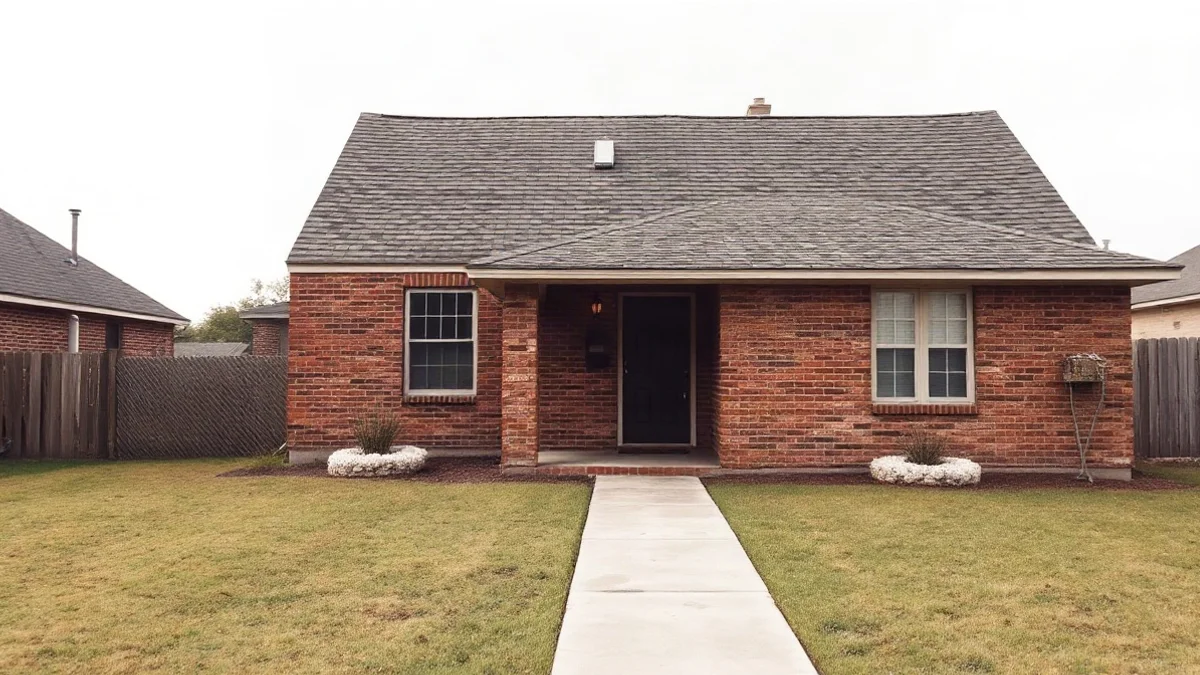
L'ascension de Ben Maïor dans l'investissement immobilier illustre la distance qui sépare les projections théoriques de la réalité du terrain. Parti initialement d'une mise de 42 000 dollars pour acquérir une première maison au Texas aux côtés d'un associé, il gère aujourd'hui un portefeuille de plusieurs dizaines de biens aux États-Unis. Loin du mythe de l'enrichissement rapide, l'entrepreneur, qui documente son parcours sur les réseaux sociaux et partage régulièrement ses erreurs, rappelle une réalité pragmatique :
« Je n'ai pas d'argent, j'ai des maisons. C'est exactement le problème avec cette passion. »
Au fil des années, sa stratégie a évolué. Après avoir atteint le cap des cent biens par le passé, il a choisi de céder une partie de ses actifs pour restructurer son portefeuille. Sa démarche consiste à se défaire des acquisitions guidées par de simples tableurs Excel pour privilégier des biens dotés de fondations solides, capables de traverser les décennies.
Au-delà des chiffres : les cinq moteurs de richesse
Selon Ben Maïor, la plupart des investisseurs commettent l'erreur de se focaliser exclusivement sur le rendement locatif ou sur les calculs théoriques. Si un tableur permet d'évaluer des chiffres, il ne remplace pas l'analyse minutieuse du quartier, du profil des locataires et de la viabilité à long terme de l'actif.
L'investissement immobilier ne se résume pas non plus à une simple recherche de revenus mensuels. Pour l'investisseur, s'en tenir à cet objectif unique risque de conduire à de mauvaises acquisitions. Il considère l'immobilier comme une structure économique globale reposant sur cinq moteurs interconnectés :
- L'accès à un effet de levier et à l'emprunt parmi les plus avantageux du marché.
- La maîtrise et l'optimisation de la structure fiscale.
- La constitution progressive d'un capital par le remboursement du capital emprunté.
- La résilience de l'actif face aux fluctuations conjoncturelles.
- La transmission patrimoniale à long terme, permettant de rivaliser avec les outils traditionnellement réservés aux grandes structures institutionnelles.
Stratégie face aux taux élevés et timing de marché
Dans un contexte marqué par des taux d'intérêt élevés, des coûts de financement alourdis et l'attentisme de nombreux acheteurs aux États-Unis, Ben Maïor identifie une opportunité majeure. Alors qu'une large partie du marché préfère patienter en retrait, il refuse l'immobilisme.
« Je ne veux pas attendre que les taux baissent pour commencer à chercher un bien. Je veux être propriétaire lorsqu'ils baisseront. On peut toujours refinancer un taux, mais on ne peut pas changer le prix d'achat initial. »
L'entrepreneur met en garde contre l'illusion consistant à vouloir synchroniser parfaitement ses achats avec les cycles boursiers. L'immobilier ne s'apparente pas à une action financière que l'on achète et revend au moment opportun, mais à un écosystème de long terme.
Sa règle d'or demeure immuable : un bien qui ne peut être conservé sur de nombreuses années ne présente aucun intérêt à l'achat. À l'inverse, si l'actif peut traverser le temps, la revente précoce est exclue. L'objectif final n'est pas de spéculer sur une plus-value immédiate, mais de bâtir un patrimoine pérenne destiné aux générations futures.