La crise du bâtiment en Israël : 815 entreprises en faillite en 2026
En 2026, 815 entreprises de construction ont fait faillite en Israël sur fond de flambée des coûts et de pénurie de main-d'œuvre. Malgré cette crise, 44 % des entrepreneurs prévoient d'accroître leurs investissements en 2027.
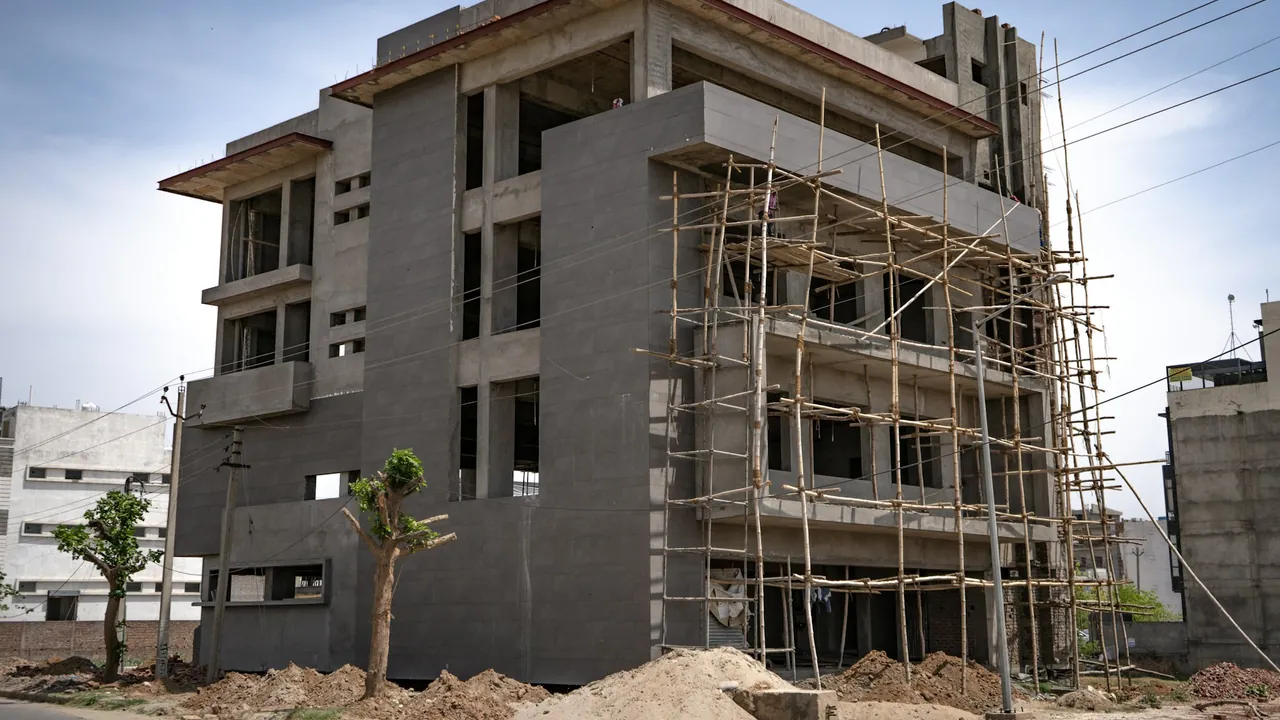
Le secteur israélien de la construction et des infrastructures fait face à une tempête persistante. Au cours de l'année 2026, pas moins de 815 entreprises du bâtiment ont mis la clé sous la porte, confirmant une aggravation continue de la crise économique dans cette filière stratégique. Cette situation découle d'une combinaison de facteurs délétères, incluant la flambée des coûts de réalisation, l'envolée des charges financières et une érosion prononcée des marges bénéficiaires. Selon les données publiées par CofaceBDi, le nombre de faillites a grimpé de près de 85 % en l'espace de quatre ans, passant de 441 défaillances enregistrées en 2022 à 730 en 2024, puis 795 en 2025.
Un paradoxe économique et un risque accru
L'indice de risque commercial du secteur de la construction s'établit à 7.11 pour le troisième trimestre de 2026, un niveau nettement supérieur à la moyenne globale de l'économie qui se situe à 6.52. Cette distorsion met en lumière la vulnérabilité particulière des acteurs du marché face à l'incertitude sécuritaire et aux contraintes opérationnelles. Daniela Raz-Weinerb, directrice adjointe des données et des produits chez CofaceBDi, qualifie la conjoncture de paradoxale : « D'un côté, il s'agit d'un secteur actif avec un volume élevé de mises en chantier, un stock important de logements, une demande démographique à long terme et une dynamique soutenue en matière de rénovation urbaine. Mais de l'autre, les entreprises opèrent sous une pression intense marquée par la contraction de la rentabilité, l'alourdissement de la charge de financement et une grave pénurie de main-d'œuvre. »
Pénurie de personnel et explosion des coûts opérationnels
Le manque de bras demeure l'un des handicaps majeurs pour les entrepreneurs. D'après l'enquête menée auprès de quelque 190 professionnels, 85 % des sociétés signalent des manques de personnel, et 72 % classent cette problématique parmi leurs trois principaux défis. Les corps de métier du second œuvre ainsi que le gros œuvre et les travaux d'infrastructure sont particulièrement touchés, avec des taux de carence respectifs de 59 % et 57 %. Bien que 65 % des entreprises aient intégré de nouveaux travailleurs étrangers, les retours s'avèrent mitigés : 49 % constatent une amélioration de la productivité, tandis que 39 % font état d'une dégradation. Cette situation allonge les délais d'exécution et pèse lourdement sur la trésorerie. Parallèlement, 93 % des constructeurs rapportent une augmentation de leurs coûts de revient, 57 % d'entre eux évaluant cette hausse à plus de 15 %. Dans un contexte où les prix de vente avaient été fixés en amont pour de nombreux projets, 68 % des entrepreneurs ont dû absorber ces surcoûts au détriment de leur propre rentabilité.
Des marges comprimées et un optimisme en demi-teinte
L'analyse des bilans financiers des sociétés cotées en bourse révèle que le taux de marge brute est tombé de 17,7 % au premier semestre 2024 à 15,3 % au premier semestre 2026, tandis que le bénéfice avant impôt a chuté de plus de moitié pour s'établir à seulement 3,4 %, contre 7,7 % précédemment. En outre, le ratio des passifs à court terme envers les institutions bancaires a atteint 20.6 % du total du bilan, et le poids des dépenses financières nettes a bondi de 4,2 % à 6,7 % des revenus totaux. Malgré ces difficultés, les perspectives d'investissement pour l'année à venir témoignent d'une certaine résilience : 44 % des constructeurs prévoient d'accroître leurs investissements en 2027, soit près du double de ceux qui envisagent de les réduire (22,6 %). Par ailleurs, 83 % des sondés anticipent une poursuite de la hausse des prix de l'immobilier résidentiel.