L'Institut national d'assurance relance sa campagne pour l'épargne des enfants
L'Institut national d'assurance déploie une vaste campagne d'affichage pour encourager les parents à doubler l'épargne mensuelle de leurs enfants dans le cadre du programme public.
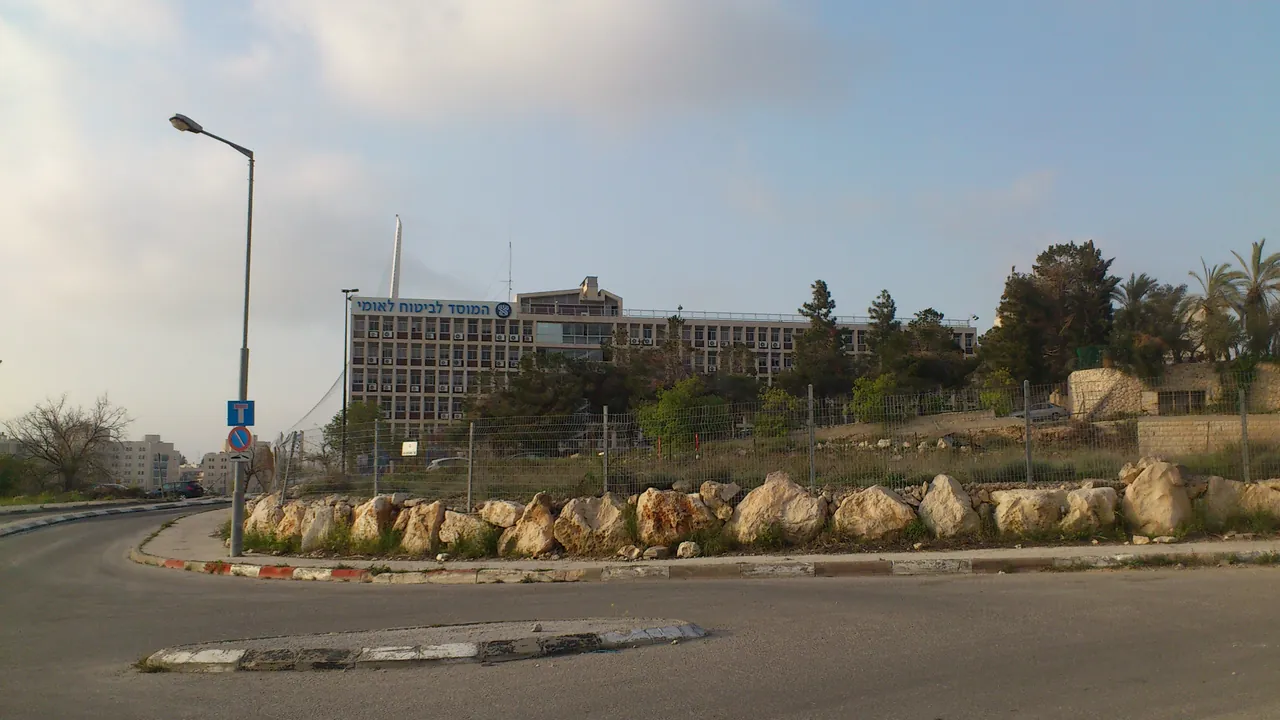
L'Institut national d'assurance intensifie sa campagne d'information autour du dispositif « Une épargne pour chaque enfant » avec le lancement de panneaux publicitaires à travers le pays. Après une première phase sur les réseaux sociaux invitant les parents à vérifier l'état de l'épargne de leurs enfants, l'organisme public déploie un affichage urbain percutant autour du slogan : « Leurs rêves sont immenses, ne laissez pas leur épargne rester petite ». Cette initiative s'accompagne d'un appel direct aux familles pour les inciter à doubler le montant des versements mensuels.
Modalités et dynamiques de l'épargne
Instauré en janvier 2017, le programme « Une épargne pour chaque enfant » concerne l'ensemble des mineurs éligibles aux allocations familiales. Chaque mois, l'Institut national d'assurance verse une somme de 58 shekels pour chaque enfant dans un fonds d'épargne dédié ou dans un établissement bancaire. Les parents ont la possibilité d'allouer une contribution volontaire équivalente de 58 shekels prélevée directement sur leurs allocations, portant ainsi le virement mensuel total à 116 shekels. Cette option de doublement entre en vigueur dès le mois suivant la modification effectuée sur le portail numérique de l'organisme et demeure modifiable ou annulable à tout moment.
Projections financières et comparatif des rendements
En se fondant sur les taux de rendement moyens observés sur cinq ans à l'horizon 2026, l'Institut national d'assurance met en avant les écarts de capitalisation prévisionnels jusqu'au vingt-et-unième anniversaire des bénéficiaires. Dans une caisse de prévoyance à profil de risque élevé, un versement mensuel de 58 shekels devrait générer un capital d'environ 63 178 shekels, tandis qu'un doublement de la cotisation à 116 shekels élève cette projection à 122 639 shekels. Pour un profil de risque faible au sein d'une caisse de prévoyance, les montants estimés atteignent respectivement 23 951 shekels et 46 227 shekels.
En comparaison, l'épargne centralisée auprès des banques traditionnelles affiche des perspectives de capitalisation moindres. Un versement mensuel de base de 58 shekels permet d'accumuler près de 21 000 shekels à l'âge de 21 ans, contre environ 42 000 shekels en cas de doublement mensuel à 116 shekels.
Règle d'affectation par défaut et conditions de retrait
Pour les nouveau-nés, les parents disposent d'un délai de six mois suivant la naissance pour désigner l'établissement gestionnaire. À défaut de choix exprimé dans ce délai, un mécanisme de substitution s'applique automatiquement : pour un premier enfant ou en l'absence de choix préalable, les fonds sont orientés vers une caisse de prévoyance à risque élevé. Si un aîné de la fratrie dispose déjà d'un compte dans une caisse spécifique, le nouveau-né y est rattaché selon les mêmes modalités.
Les détenteurs peuvent liquider leur épargne à partir de 18 ans moyennant l'autorisation parentale, ou en toute autonomie dès l'âge de 21 ans. Le dispositif prévoit également l'attribution de primes de fidélité et d'anniversaire pour compléter la capitalisation globale des jeunes bénéficiaires.