Jefferies vise une hausse de 33 % pour l'action d'El Al soutenue par sa solidité financière
Selon Jefferies, El Al aborde le retour des compagnies étrangères avec des finances solides et un potentiel de hausse de 33 %, malgré un repli attendu des tarifs.
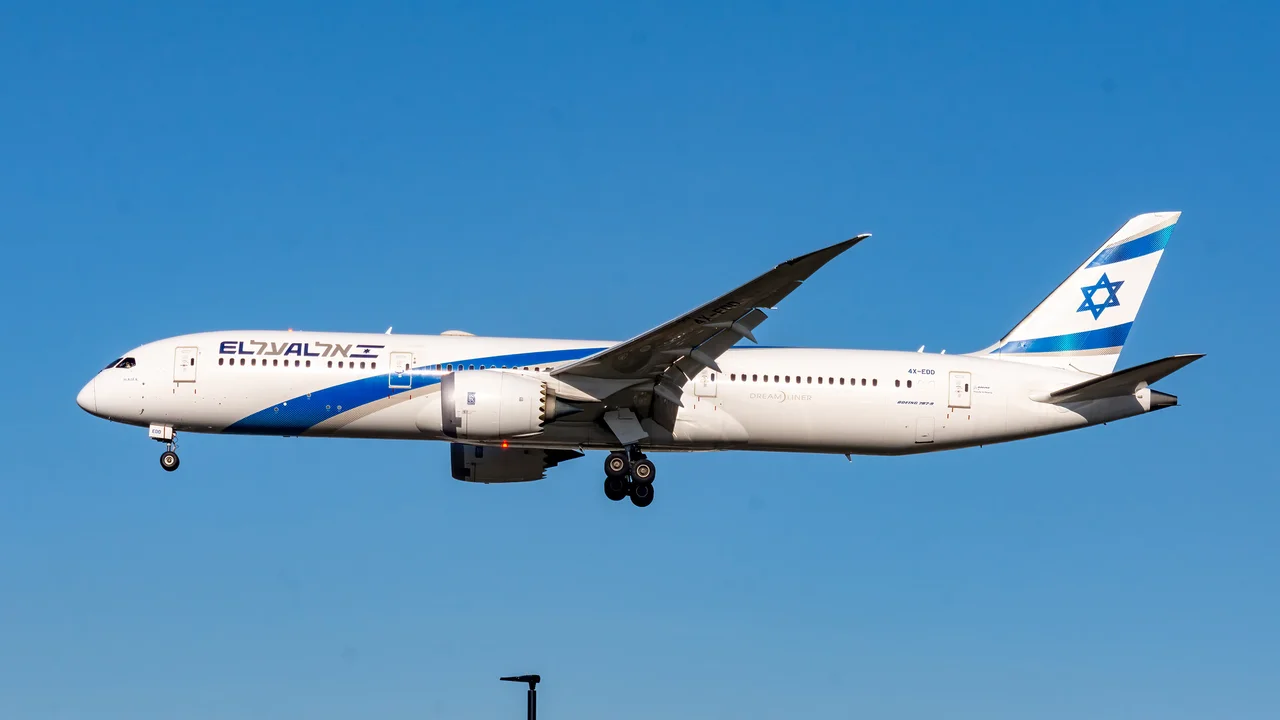
La compagnie aérienne nationale El Al aborde le retour progressif des transporteurs étrangers sur le marché israélien dans une position financière et opérationnelle particulièrement robuste, au terme de trois années marquées par une concurrence restreinte et des tarifs élevés. Telle est l'analyse publiée par la banque d'investissement américaine Jefferies, qui attribue à l'action de la compagnie une recommandation d'achat assortie d'un objectif de cours de 27 shekels pour les douze prochains mois, soit un potentiel de progression de 33 % par rapport à son cours de clôture du 12 novembre.
Une assise financière renforcée et des liquidités record
Les analystes de Jefferies soulignent qu'El Al sort de cette période de crise avec un endettement considérablement allégé, une encaisse substantielle et un programme d'expansion de sa flotte. Depuis 2019, la compagnie a réduit sa dette brute de près de la moitié pour la ramener à environ 1,1 milliard de dollars, tandis que ses liquidités ont atteint près de 2 milliards de dollars. Cette trajectoire laisse à l'entreprise un excédent de trésorerie nette de l'ordre de 900 millions de dollars, constituant un matelas de sécurité indispensable face à ses engagements d'acquisitions d'appareils évalués à environ 3,6 milliards de dollars.
L'élargissement de la flotte constitue l'un des moteurs de croissance essentiels identifiés par la banque d'investissement. La capacité en sièges des appareils à fuselage élargi, mobilisés principalement sur les liaisons long-courriers, devrait progresser de 11 % d'ici 2027 et de 29 % d'ici 2030. En outre, à compter de 2028, la compagnie réceptionnera 20 nouveaux aéronefs Boeing 737 MAX. Du côté de la demande, Jefferies estime que le trafic aérien au départ d'Israël n'a pas atteint son point de saturation, les restrictions observées ces dernières années découlant essentiellement d'une pénurie de capacités de transport et non d'un fléchissement de l'intérêt des voyageurs.
Défis concurrentiels et valorisation boursière
Néanmoins, la normalisation graduelle du ciel israélien et le retour des compagnies internationales sur le tarmac de l'aéroport international Ben-Gourion placeront El Al devant des défis notables. L'accroissement de l'offre de vols se traduira par une érosion des tarifs et des coefficients d'occupation, pesant sur les revenus unitaires. Selon le scénario de base de Jefferies, le revenu par siège-kilomètre offert (RASK) fléchira de 11,4 cents en 2026 à environ 10,4 cents en 2028, tout en demeurant supérieur de près de 50 % aux niveaux enregistrés en 2019.
Dans le même temps, l'excédent brut d'exploitation (EBITDA) de la compagnie devrait reculer de 848 millions de dollars en 2025 à 684 millions de dollars en 2028, matérialisant une marge de 18 %. Malgré ce repli attendu des profits, les analystes considèrent que le titre demeure sous-évalué en comparaison des acteurs européens du secteur, affichant un multiple valeur d'entreprise sur EBITDA de 3,8 pour les prévisions 2027, inférieur à la moyenne européenne établie à 4,2, en dépit d'une rentabilité supérieure et d'une trésorerie nette positive.
Jefferies modélise également deux trajectoires alternatives pour l'action. Dans le scénario pessimiste, caractérisé par une intensification brutale de la concurrence et une chute prononcée des prix des billets, le titre pourrait glisser à 14 shekels, soit un repli de 31 %. À l'inverse, dans le scénario optimiste où les perturbations de l'activité des compagnies étrangères se prolongent et maintiennent des tarifs élevés, l'action pourrait s'envoler à 36 shekels, représentant une plus-value potentielle de 77 %.