Vers une révolution bancaire en Israël : de nouveaux concurrents en route
Le ministère des Finances prépare une vaste réforme du secteur bancaire visant à attirer de nouveaux acteurs internationaux et locaux, dont Revolut. Cette concurrence accrue devrait faire économiser au moins 1,5 milliard de shekels par an au public en réduisant le coût du crédit.
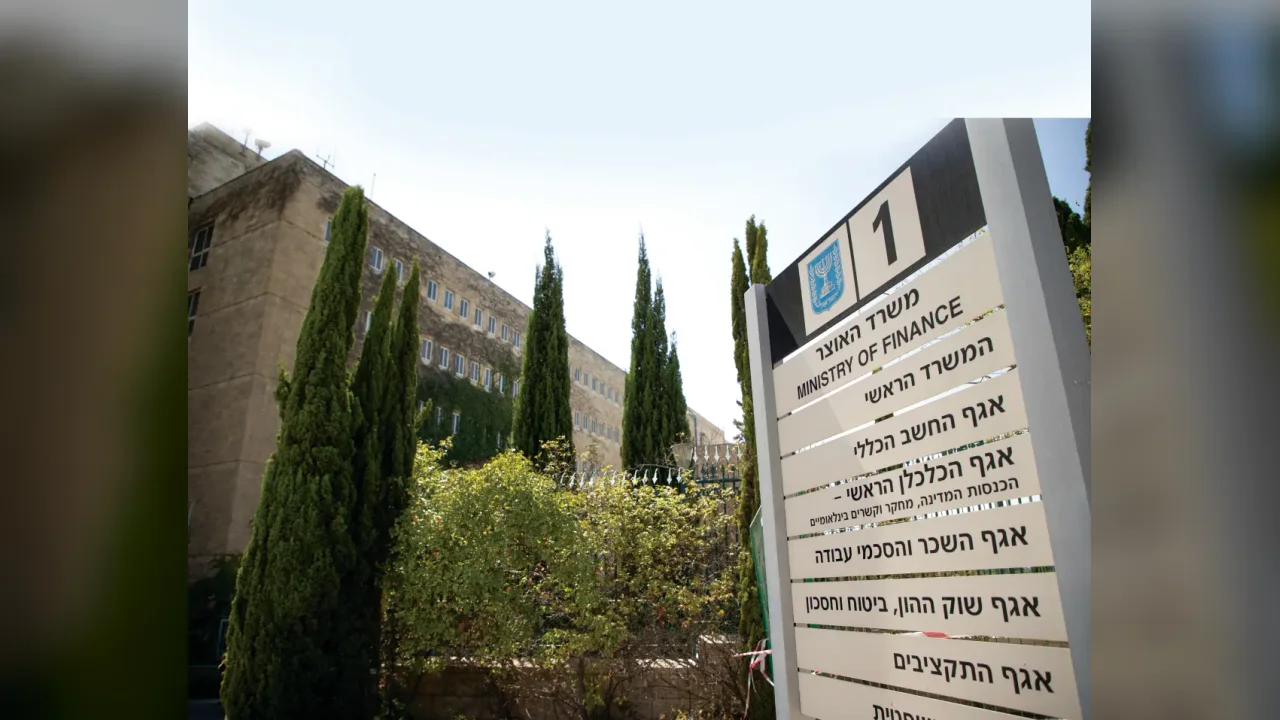
L'arrivée prochaine de nouveaux acteurs sur le marché bancaire israélien pourrait bien marquer un tournant décisif. Après l'implantation de la grande entreprise britannique de technologie financière Revolut, d'autres institutions financières israéliennes et internationales mènent actuellement des pourparlers en vue d'une entrée potentielle sur le marché local. Le ministère des Finances estime que cette intensification concurrentielle permettra d'alléger les charges financières des citoyens d'au moins 1,5 milliard de shekels par an, en ciblant spécifiquement les dépenses liées aux taux d'intérêt.
Des objectifs clairs pour redéfinir les conditions de crédit
La réforme initiée par les autorités vise à garantir une rémunération plus attractive pour l'épargne des ménages tout en réduisant le coût des emprunts. Actuellement, des centaines de milliards de shekels demeurent parqués sur des comptes courants non rémunérés ou au sein de dépôts aux rendements relativement faibles. Cette configuration procure aux banques traditionnelles une source de financement avantageuse, tandis que les usagers ne profitent guère de la valeur réelle de leurs capitaux. L'arrivée de nouveaux établissements bancaires a pour vocation de bouleverser cet équilibre en proposant des rémunérations bonifiées et des services d'emprunt plus accessibles.
L'impact des coûts de financement et l'élargissement de la concurrence
Les données du ministère des Finances pour l'année 2024 révèlent que les ressources financières des sociétés de crédit non bancaire s'avéraient plus onéreuses d'environ 2 % comparativement à celles des banques, conférant à ces dernières un avantage substantiel en matière de tarification. L'octroi d'une licence bancaire à des structures alternatives leur donnera les moyens de collecter directement des dépôts auprès du public et d'abaisser leurs propres coûts. Au-delà des particuliers, ce dynamisme accru profitera aux petites et moyennes entreprises, telles que les commerces de proximité et les importateurs, en allégeant le coût de leurs crédits et de leurs opérations de change.
Le volet réglementaire de la réforme ouvre par ailleurs la voie aux investisseurs institutionnels pour fonder de nouveaux établissements bancaires, sous réserve de garde-fous stricts contre les conflits d'intérêts. Forts de capitaux importants et d'une expertise reconnue en gestion financière, ces acteurs disposent des atouts requis pour rivaliser durablement avec les mastodontes du secteur. La réussite de cette transition se mesurera à l'aune des économies réelles générées pour l'ensemble des consommateurs, qu'ils décident de changer d'établissement ou de demeurer fidèles aux institutions historiques.