Golf fermera cinq magasins à Beer-Sheva et réorganise son réseau commercial
Le groupe Golf fermera ses cinq magasins au centre commercial Azrieli de Beer-Sheva en 2027. Malgré une hausse du bénéfice opérationnel, l'entreprise réorganise son réseau pour privilégier la rentabilité.
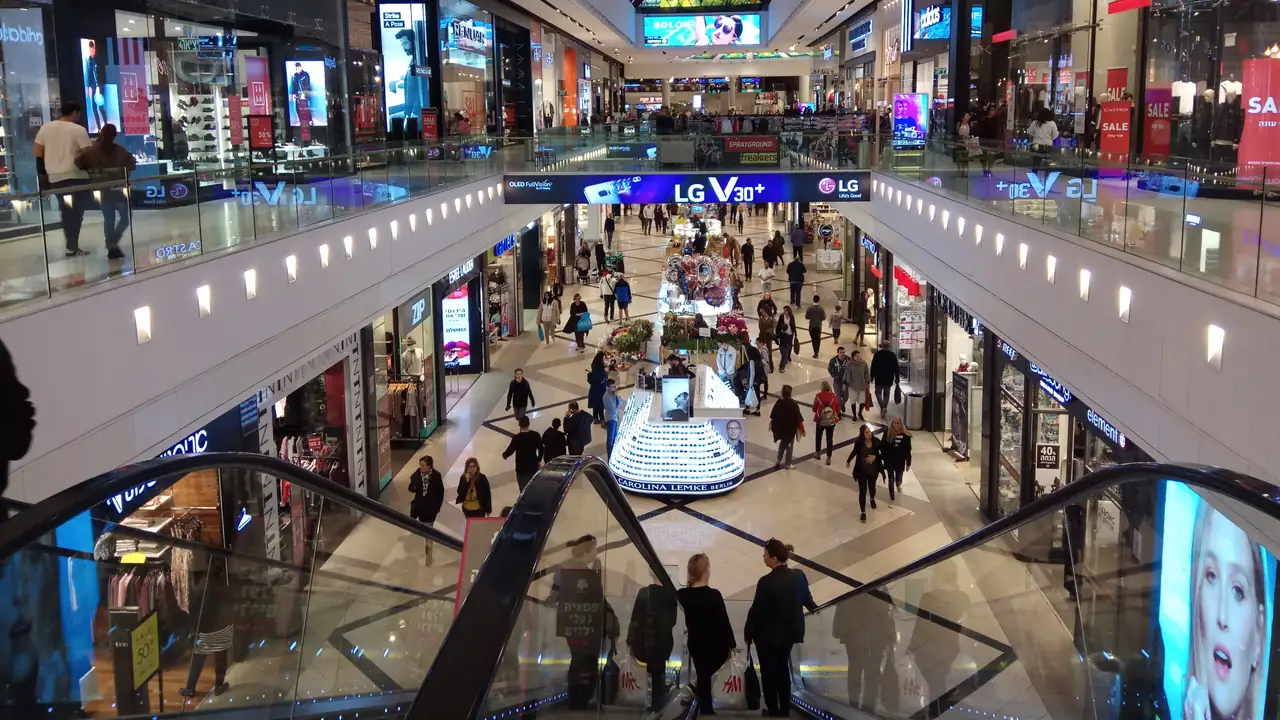
Le groupe de distribution israélien Golf a officialisé, dans le cadre de la publication de ses résultats financiers pour le troisième trimestre de 2026, une décision stratégique d'envergure. La société procédera en 2027 à la fermeture de l'ensemble de ses implantations situées au sein d'un même complexe commercial d'une grande enseigne immobilière du pays, identifié comme étant le centre commercial Azrieli Beer-Sheva, qui comptera ainsi cinq points de vente en moins.
Une restructuration dictée par la rentabilité
Cette mesure drastique découle d'un réexamen approfondi de la viabilité économique des accords de bail, s'inscrivant pleinement dans le plan d'optimisation opérationnelle de la direction. Cette réorganisation intervient paradoxalement alors que les indicateurs d'exploitation affichent une solide progression. Durant le troisième trimestre, le chiffre d'affaires du groupe a atteint 224,3 millions de shekels, contre 216,6 millions de shekels un an plus tôt, soit une hausse de 3,6 %. Le bénéfice opérationnel a bondi de 28,6 % pour s'établir à 20,1 millions de shekels, comparé aux 15,7 millions de shekels enregistrés à la même période de l'exercice précédent. En revanche, le bénéfice net a reculé de 15,1 %, s'élevant à 7,3 millions de shekels contre 8,6 millions de shekels au troisième trimestre de l'année précédente.
L'appréciation du shekel face au dollar constitue l'un des moteurs majeurs de cette embellie opérationnelle, contribuant à alléger les coûts d'approvisionnement. La marge brute s'est ainsi hissée de 62,1 % à 65,1 %, portant le bénéfice brut de 134,5 millions à 146,1 millions de shekels. Néanmoins, l'accroissement des frais financiers, passés de 8,6 millions à 11 millions de shekels, conjugué à une charge fiscale de 1,3 million de shekels — à comparer avec un avantage fiscal de 1,5 million de shekels un an auparavant —, explique l'écart constaté entre la performance opérationnelle et la baisse du résultat net.
Dynamique sectorielle et nouveaux relais de croissance
Malgré la progression globale des revenus, le chiffre d'affaires des magasins comparables a essuyé un repli de 1,7 %, signifiant que la croissance des ventes repose essentiellement sur l'extension du parc commercial plutôt que sur la vitalité des surfaces existantes. À la date de clôture de septembre, le groupe exploitait 347 enseignes, un volume porté à 351 au moment de la parution du rapport, incluant ses réseaux phares tels que Golf, Polgat, Kitan, Intima et Golf & Co.
Par segment d'activité, la filière habillement a confirmé son redressement avec des ventes en hausse de 98,1 à 101,3 millions de shekels et un bénéfice opérationnel propulsé de 5,2 à 8,5 millions de shekels. Le secteur de l'équipement de la maison n'est pas en reste, affichant des revenus en progression de 118,4 à 123 millions de shekels et un résultat opérationnel porté de 10,5 à 11,6 millions de shekels. En parallèle, Golf poursuit la diversification de ses activités. En mai, un accord a été scellé avec Beauty & Co, filiale du groupe Schestowitz, en vue de lancer une chaîne spécialisée dans les cosmétiques et la parfumerie au sein d'une coentreprise paritaire déjà adoubée par l'Autorité de la concurrence. De surcroît, la marque de prêt-à-porter Adika a fait son retour sous l'égide d'une structure codetenue à 51 % par Golf et à 49 % par Creative Imagination.
Sur les neuf premiers mois de l'année, le chiffre d'affaires cumulé de Golf s'est établi à 672,4 millions de shekels, matérialisant une augmentation modérée de 0,6 %, tandis que le bénéfice net a explosé de près de 43 % pour atteindre 29,2 millions de shekels. Cette trajectoire financière témoigne de la nouvelle doctrine de la direction : privilégier la rentabilité unitaire des surfaces commerciales au détriment d'une présence géographique systématique.