La Bourse de Tel-Aviv rebondit et enregistre une introduction d'un milliard de shekels
La Bourse de Tel-Aviv renoue avec la hausse avec des gains notables menés par l'indice Tel-Aviv-90. Le marché primaire s'anime avec l'entrée en Bourse d'un géant des infrastructures pour un milliard de shekels.
Après les replis enregistrés la semaine précédente, la Bourse de Tel-Aviv a renoué avec une tendance haussière marquée lors de la semaine de cotation du 9 au 13 novembre, juste avant le point culminant de la saison des résultats financiers des entreprises cotées.
Dynamique des indices et climat boursier
Selon le bilan hebdomadaire publié par le département de la recherche de la Bourse, l'indice Tel-Aviv-90 a pris la tête des progressions en bondissant de près de 3,27 %. Dans son sillage, le Tel-Aviv-125 a progressé de 2,54 %, le Tel-Aviv-35 s'est renforcé de 2,46 % et le Tel-Aviv-SME60 a gagné environ 1,95 %.
Les analystes relèvent toutefois que l'incertitude politique continue de peser sur le marché, les investisseurs attendant des éclaircissements concernant la formation de la coalition gouvernementale et la future politique économique de l'exécutif, ce qui freine l'établissement d'une trajectoire claire pour les indices depuis le début du mois de novembre.
Activité soutenue sur le marché primaire
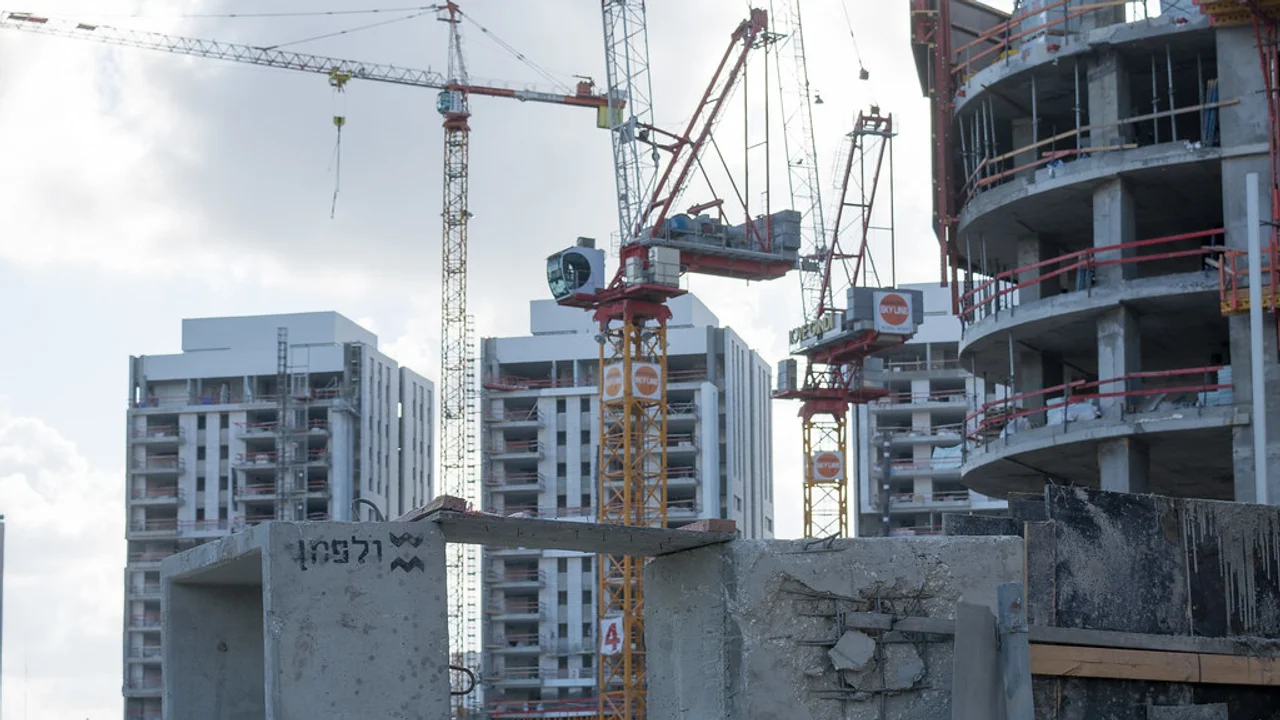
Le secteur des émissions a bénéficié d'une nette embellie, marquée par l'entrée officielle en Bourse de l'entreprise de construction et d'infrastructures Barzani via une introduction en bourse d'une valeur avoisinant un milliard de shekels, réalisée sous forme d'offre non uniforme destinée aux investisseurs institutionnels.
Au terme de cette opération, près de 30,8 % du capital de la société en dilution totale sont désormais détenus par le public. Parallèlement, sur le marché obligataire, la société Pi Plus a émis pour environ 900 millions de shekels d'obligations via la série E, des titres structurés libellés en shekels d'une duration d'environ un an, assortis d'un spread s'établissant à environ 0,24 % en fin de semaine.
Évolution des obligations et du marché des changes
Le compartiment de la dette souveraine a affiché une évolution contrastée selon les segments. L'emprunt d'État à taux fixe a fait preuve de résistance avec des hausses modérées de 0,04 % sur le segment 0-2 ans, de 0,01 % sur le 2-5 ans et de 0,04 % sur les maturités plus longues. À l'inverse, les obligations indexées sur l'inflation ont cédé du terrain, l'ampleur du recul s'accentuant avec la duration : de 0,03 % de baisse sur le 2-5 ans et 0,11 % sur le 5-10 ans, jusqu'à des replis de 0,29 % et 0,30 % sur les indices 10+ et 15+ ans respectivement. L'indice obligataire gouvernemental global a reculé de 0,12 % sur la période.
Dans le même temps, les fonds communs de placement ont poursuivi leur collecte avec des souscriptions nettes de l'ordre de 1,3 milliard de shekels sur la semaine, portant le total des afflux à environ 63,3 milliards de shekels depuis le début de l'année 2026. L'actif géré de l'industrie a ainsi atteint 853 milliards de shekels, marquant un bond d'environ 100,7 milliards de shekels par rapport à la clôture de l'année 2025. Sur le marché des changes, le dollar s'est raffermi de seulement 0,2 % face au shekel, son taux pivot s'établissant à 3,199 shekels. Depuis le début du mois de novembre, le billet vert enregistre une progression d'environ 2,6 %, retrouvant ses niveaux du début d'exercice et portant sa variation annuelle positive à environ 0,3 %.