La Banque d'Israël face à un arbitrage délicat sur sa politique des taux
La Banque d'Israël s'apprête à statuer sur ses taux directeurs au terme d'un arbitrage délicat entre une inflation au plus bas et la dépréciation du shekel.
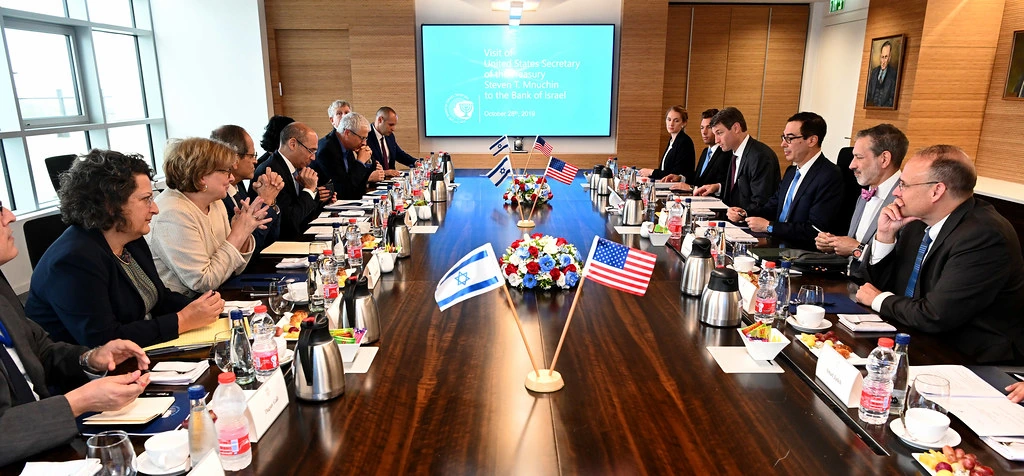
La commission monétaire de la Banque d'Israël s'apprête à publier sa nouvelle décision de politique monétaire, un arbitrage particulièrement complexe entre des indicateurs d'inflation en net recul et des tensions persistantes sur le marché des changes. D'un côté, la modération des prix plaide objectivement pour un assouplissement du loyer de l'argent ; de l'autre, la dépréciation récente de la monnaie nationale et la divergence des trajectoires avec la Réserve fédérale américaine incitent à la plus grande prudence.
Des signaux contrastés entre inflation et taux de change
Sur le front des prix, l'indice des prix à la consommation du mois d'octobre a reculé de 0,1 %, ramenant l'inflation en glissement annuel à 1,1 %, soit son niveau le plus faible depuis avril 2021. Néanmoins, cette détente apparente se heurte à la volatilité du marché des changes : le dollar s'est apprécié d'environ 6,7 % en l'espace de trois semaines, passant d'un cours de 3,12 shekels fin octobre à environ 3,33 shekels en fin de semaine dernière. Cette envolée du billet vert renchérit mécaniquement le coût des importations et fait planer le risque d'un retour des pressions inflationnistes dans l'économie.
À cette dynamique locale s'ajoute le grand écart monétaire avec les États-Unis. Alors que l'institution centrale israélienne pèse l'opportunité d'une baisse des taux, les marchés évaluent à plus de 90 % la probabilité d'un durcissement monétaire de la part de la Réserve fédérale lors de sa prochaine échéance du 9 décembre. Un tel décalage risquerait d'accentuer la vulnérabilité du shekel, divisant les analystes quant à l'issue de la réunion à venir.
Impact direct sur les résultats bancaires
Les répercussions des précédents cycles de baisse des taux se lisent déjà clairement dans les bilans financiers des établissements de crédit. Les cinq principales banques du pays ont affiché au troisième trimestre un bénéfice net cumulé d'environ 8,1 milliards de shekels, enregistrant un repli de près de 6 % par rapport à la même période de l'exercice précédent. Quatre de ces établissements ont vu leur rentabilité se contracter, pénalisés notamment par la diminution des revenus nets d'intérêts consécutive aux ajustements monétaires.
À titre d'exemple, la Banque Hapoalim a vu ses revenus de financement issus de l'activité courante reculer d'environ 4 % en glissement annuel. Ces chiffres soulignent que la décision de la banque centrale exerce une influence directe non seulement sur les ménages endettés et le secteur corporate, mais également sur la rentabilité globale du secteur bancaire et sur le cours de ses actions.
Enjeux pour le marché immobilier et les ménages
L'arbitrage à venir influencera directement le marché immobilier et les conditions de financement des entreprises de construction, tout en pesant sur les charges des emprunteurs immobiliers. Une réduction d'un quart de point de pourcentage ramènerait ainsi le taux prime de 4,75 % à 4,5 %. Pour un crédit immobilier contracté à taux prime d'un montant d'un million de shekels sur une durée de 25 ans, cette diminution se traduirait par une économie mensuelle d'environ 140 shekels.
À l'inverse, un statu quo monétaire risquerait de décevoir les acteurs économiques qui anticipent un allègement des conditions de crédit. La Banque d'Israël doit ainsi trancher entre une inflation maîtrisée qui soutiendrait une détente des taux et la menace persistante d'une faiblesse accrue de la monnaie locale.